Perspectives des marchés provinciaux de l’habitation :
les coûts d’emprunt élevés devraient limiter la demande de logement
Rishi Sondhi, économiste | 416-983-8806
date publiée: 29 septembre 2026
- Le Canada n’a pas été à l’abri de la récente hausse des taux obligataires mondiaux, qui témoigne d’un contexte plus difficile pour les politiques budgétaire et monétaire (voir ici). Ces taux plus élevés (qui sous-tendent les taux hypothécaires fixes) ont probablement déjà des répercussions sur le marché canadien de l’habitation, les ventes ayant reculé en août pour la première fois depuis six mois.
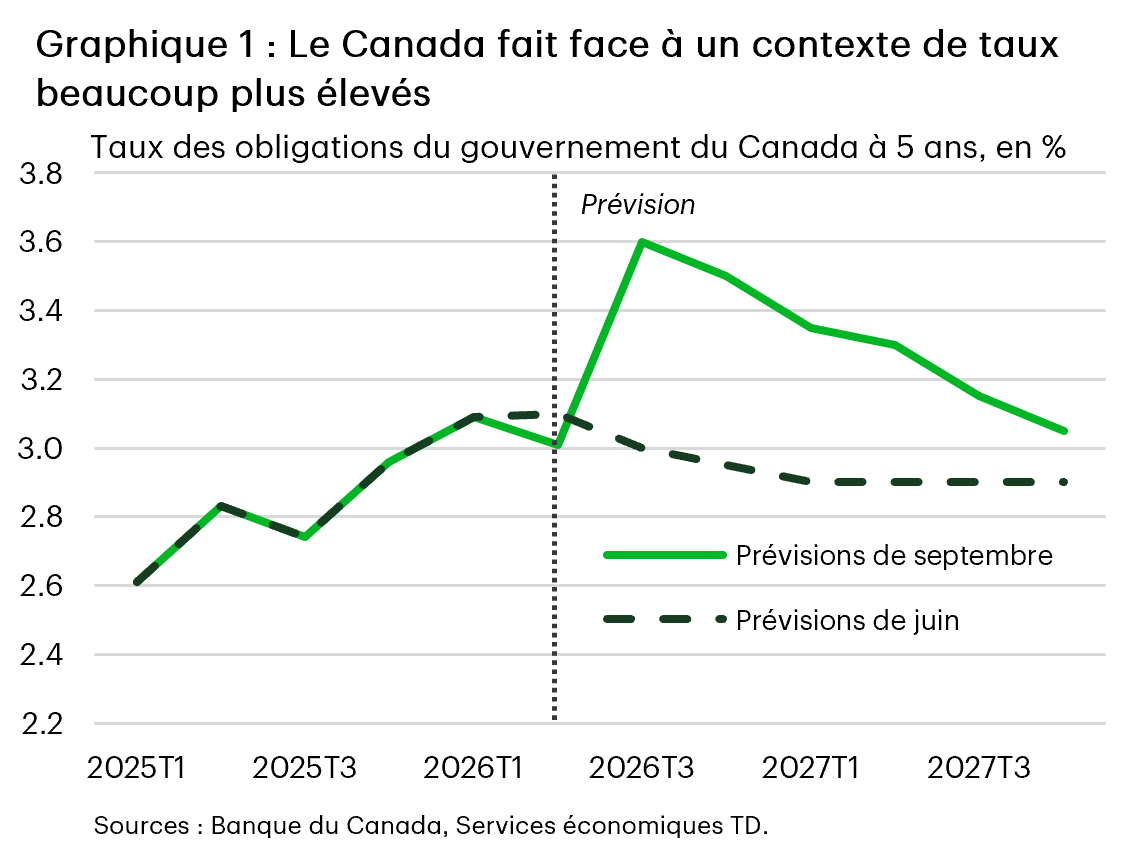
- Comme les facteurs à l’origine de la hausse des taux devraient perdurer, nous avons revu à la hausse nos prévisions de taux obligataires pour l’année prochaine, par rapport à nos prévisions précédentes de juin (graphique 1). Cette révision à la hausse s’inscrit dans notre hypothèse de base selon laquelle la Banque du Canada maintiendrait le statu quo jusqu’en 2027 dans un contexte d’inflation sous-jacente proche de la cible et de baisse graduelle prévue des prix du pétrole brut.
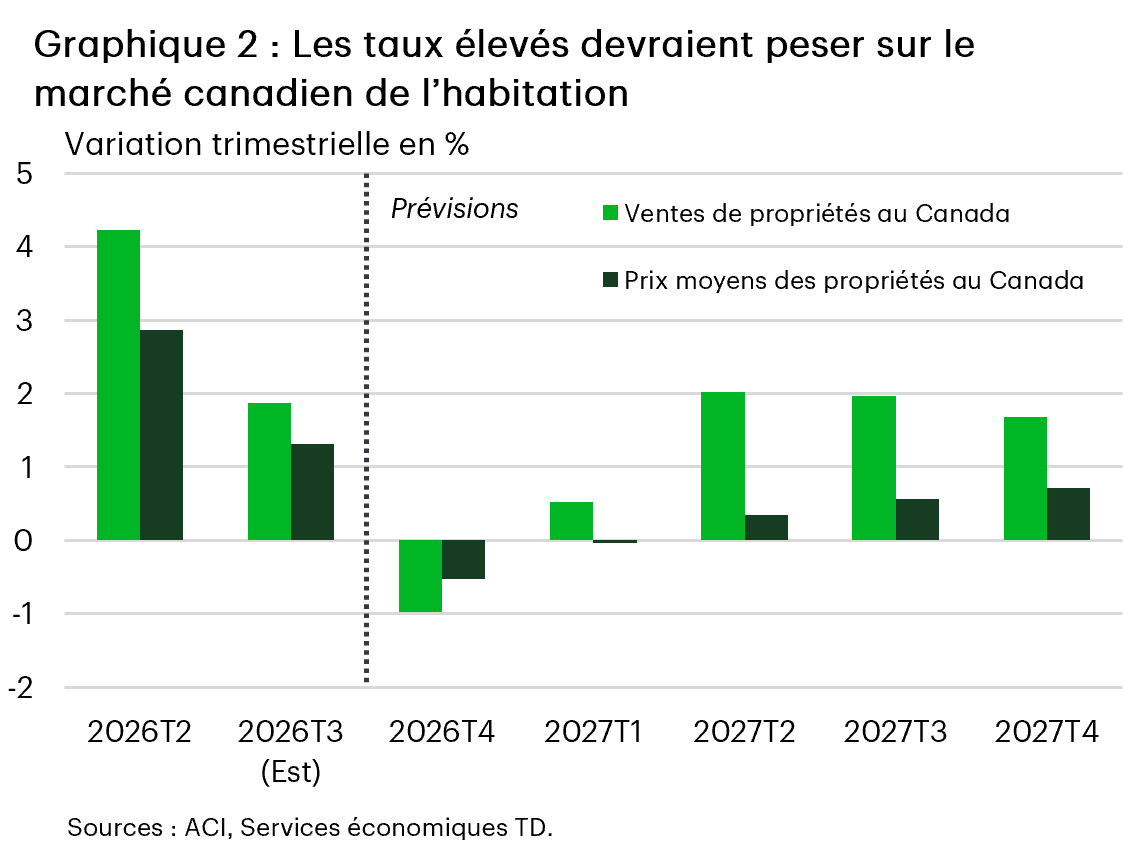
- Par conséquent, nos prévisions à court terme concernant la croissance des ventes de propriétés au Canada et de leurs prix moyens ont été revues à la baisse. Les ventes de propriétés au Canada enregistrent une baisse d’environ 5 % cette année et ne devraient pas regagner le terrain perdu en 2027. Si nous prévoyons toujours une croissance à peu près stable des prix moyens des propriétés au Canada cette année, ces derniers devraient augmenter à un rythme inférieur à 2 % l’année prochaine (graphique 2).
- Le marché de l’habitation devrait demeurer atone en 2027, mais nos projections tablent sur une croissance trimestrielle positive (quoique modeste) tant des ventes de propriétés au Canada que de leurs prix moyens. Malgré tout, les ventes de propriétés devraient demeurer bien en deçà des niveaux d’avant la pandémie l’année prochaine. Les gains trimestriels anticipés devraient être favorisés par la poursuite de la libération de la demande accumulée. Les marchés de l’emploi devraient également s’améliorer graduellement, bien que les perspectives aient été revues à la baisse par rapport à nos projections précédentes en raison de la récente escalade du conflit commercial entre le Canada et les États-Unis. Plus important encore, ces prévisions dépendent d’une certaine baisse des taux obligataires canadiens à compter du quatrième trimestre et tout au long de l’année prochaine.
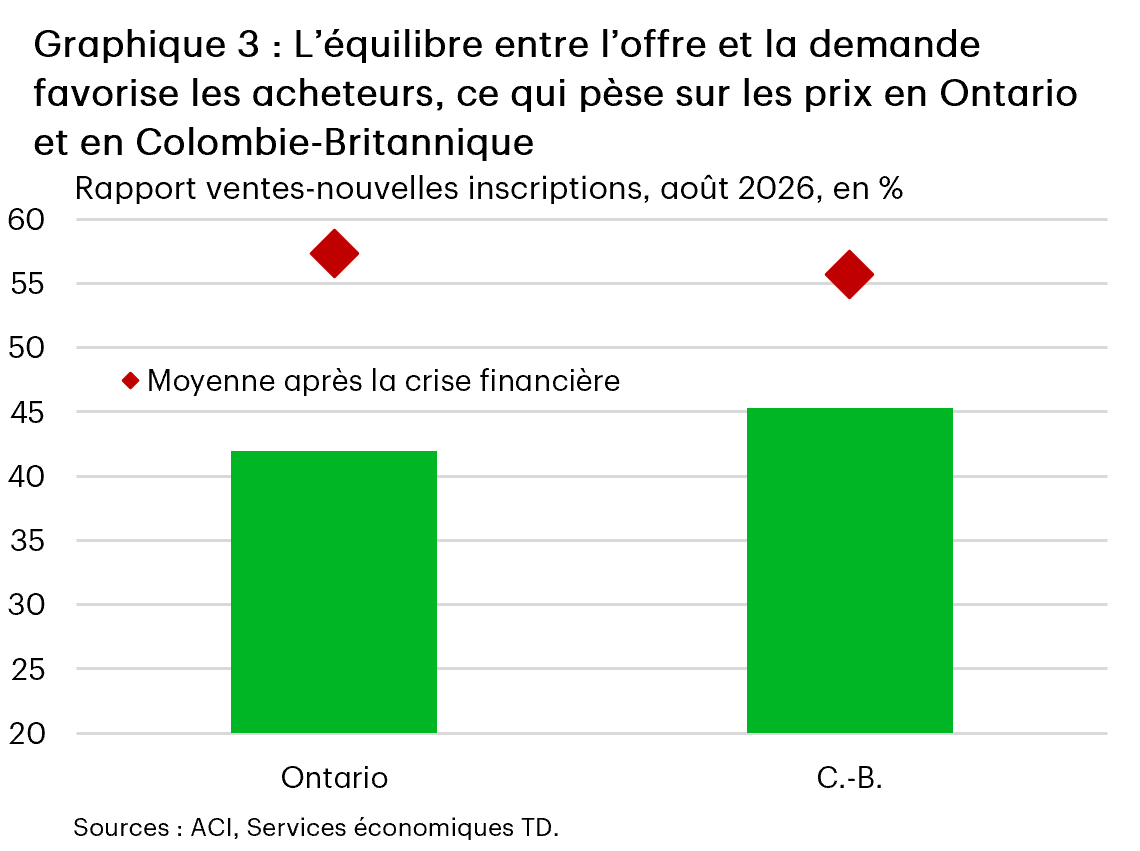
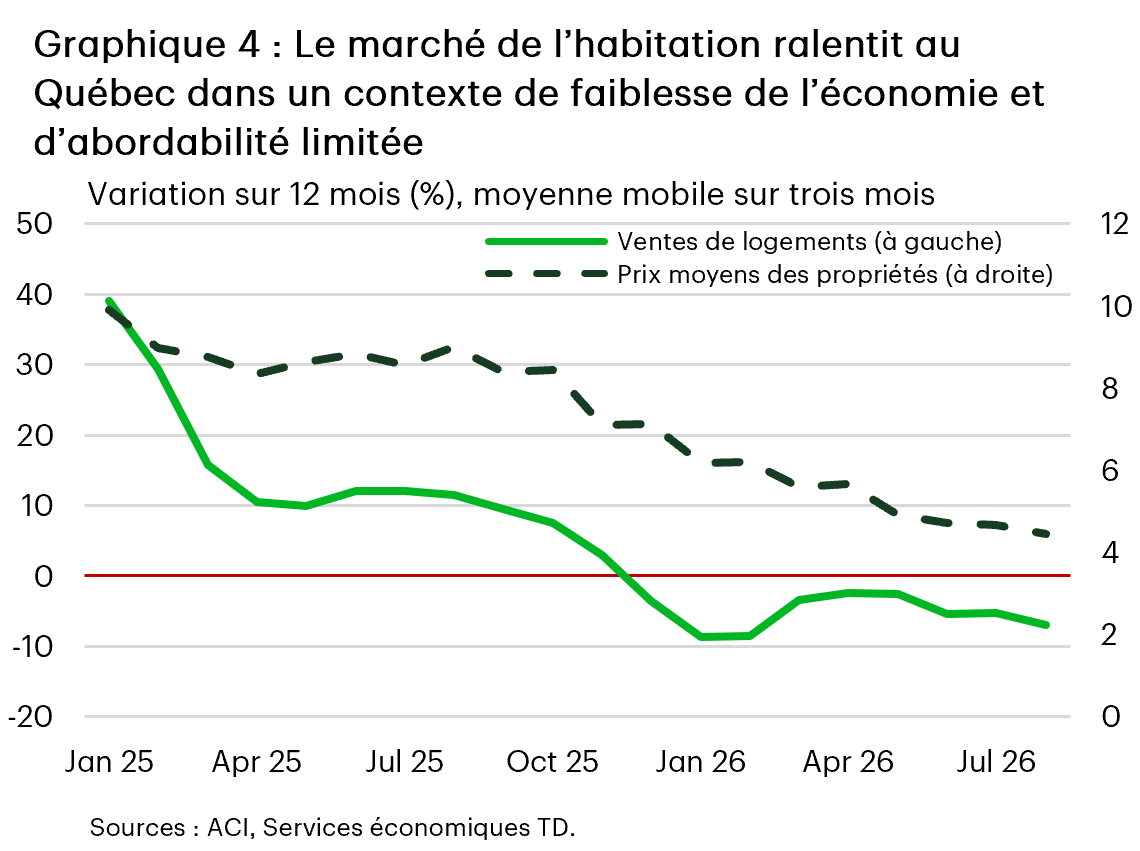
- Après les baisses enregistrées en 2026, les ventes devraient augmenter en Colombie-Britannique et en Ontario l’an prochain. La demande accumulée devrait jouer un rôle prépondérant dans le soutien de l’activité. La hausse des ventes devrait rééquilibrer graduellement ces marchés (qui sont actuellement très favorables aux acheteurs), ce qui permettra aux prix de se stabiliser l’an prochain après les reculs observés en 2026 (graphique 3). Nous prévoyons toutefois des gains inférieurs à 1 % dans ces deux régions, freinés par une faible croissance démographique. Au Québec, la croissance des ventes et des prix ralentit en raison de la faiblesse de l’économie et de la faible abordabilité (graphique 4). Par ailleurs, certains signes indiquent que les ménages se montrent plus prudents dans ce contexte défavorable (comme en témoigne la hausse du taux d’épargne des ménages). Comme ces facteurs devraient persister, un rendement modeste semble probable en 2027.
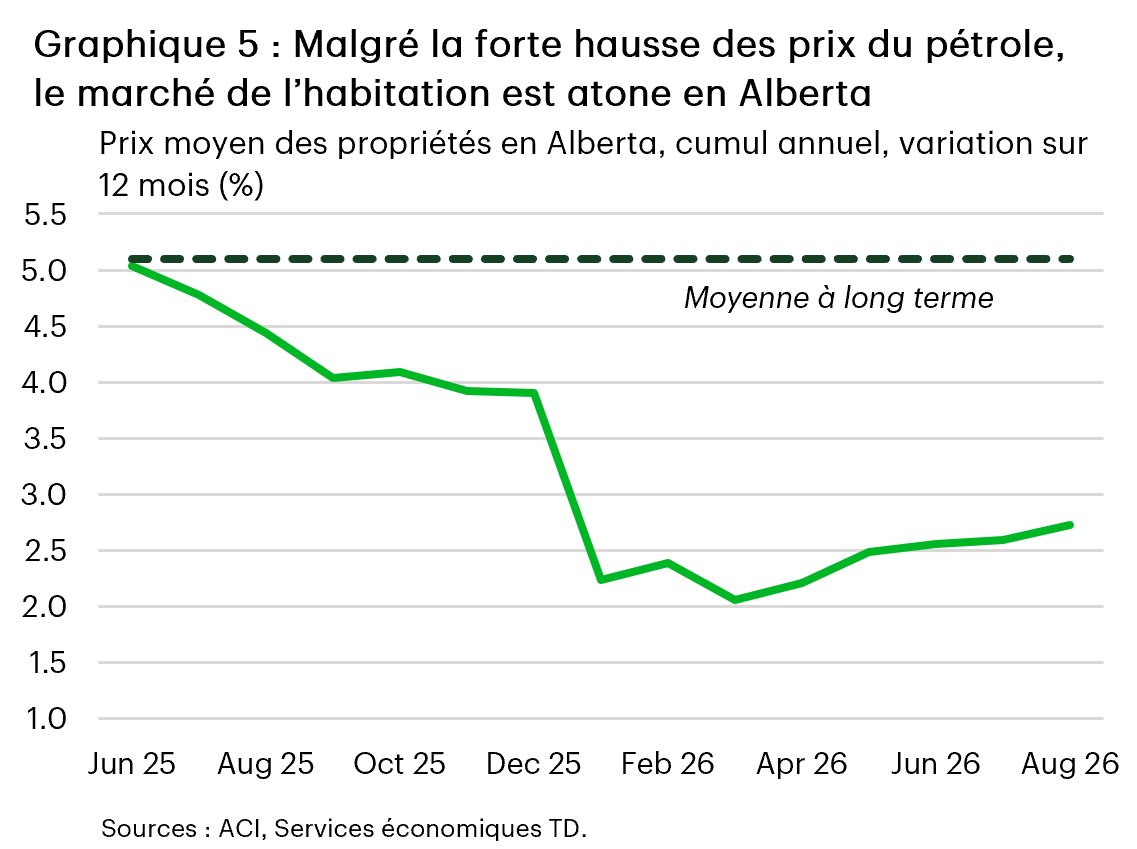
- Dans les Prairies, nous prévoyons une croissance des prix d’environ 3 % cette année et l’année prochaine en Alberta, favorisée par une croissance économique relativement solide, mais plafonnée par la hausse des taux d’intérêt. En particulier, les prix n’ont augmenté que d’environ 3 % depuis le début de l’année, même si la hausse des prix du pétrole dope les revenus dans la province (graphique 5). L’abordabilité limitée et la faiblesse du contexte économique devraient maintenir la croissance des prix à un niveau modéré au Manitoba. En revanche, une abordabilité satisfaisante devrait soutenir des hausses relativement soutenues des prix en Saskatchewan à l’avenir
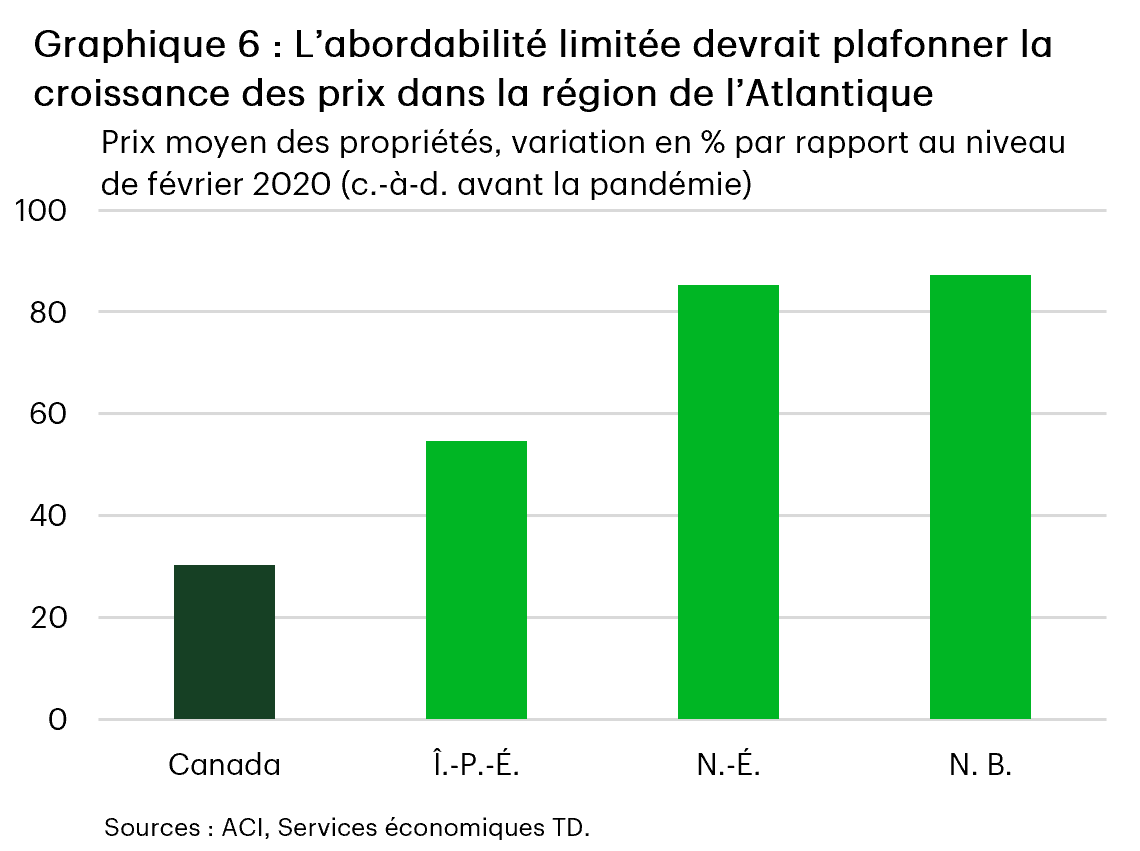
- Dans la région de l’Atlantique, la combinaison d’une faible croissance démographique, de coûts d’emprunt élevés et d’une abordabilité considérablement détériorée devrait maintenir la croissance trimestrielle annualisée des prix dans une fourchette de 1 % à 2 % en Nouvelle-Écosse, au Nouveau-Brunswick et à l’Île-du-Prince-Édouard (graphique 6). Nous prévoyons une légère croissance des prix d’environ 1,5 % à Terre-Neuve-et-Labrador, en moyenne annuelle, en 2027. Toutefois, cette prévision s’explique en partie par la faible dynamique des données observée en 2026, qui peut avoir une incidence sur le calcul de la moyenne annuelle. Selon une variation en pourcentage d’un quatrième trimestre à l’autre (ce qui donne une meilleure idée des tendances de 2027), les prix devraient progresser d’environ 3 % à Terre-Neuve-et-Labrador, l’une des meilleures performances provinciales, soutenus par un contexte d’abordabilité favorable.
Le présent rapport est fourni par les Services économiques TD. Il est produit à des fins informatives et éducatives seulement à la date de rédaction, et peut ne pas convenir à d’autres fins. Les points de vue et les opinions qui y sont exprimés peuvent changer en tout temps selon les conditions du marché ou autres, et les prévisions peuvent ne pas se réaliser. Ce rapport ne doit pas servir de source de conseils ou de recommandations de placement, ne constitue pas une sollicitation d’achat ou de vente de titres, et ne doit pas être considéré comme une source de conseils juridiques, fiscaux ou de placement précis. Il ne vise pas à communiquer des renseignements importants sur les affaires du Groupe Banque TD, et les membres des Services économiques TD ne sont pas des porte-parole du Groupe Banque TD en ce qui concerne les affaires de celui-ci. L’information contenue dans ce rapport provient de sources jugées fiables, mais son exactitude et son exhaustivité ne sont pas garanties. De plus, ce rapport contient des analyses et des opinions portant sur l’économie, notamment au sujet du rendement économique et financier à venir. Par ailleurs, ces analyses et opinions reposent sur certaines hypothèses et d’autresfacteurs, et sont sujettes à des risques et à des incertitudes intrinsèques. Les résultats réels pourraient être très différents. La Banque Toronto-Dominion ainsi que ses sociétés affiliées et entités apparentées qui constituent le Groupe Banque TD ne peuvent être tenues responsables des erreurs ou omissions que pourraient contenir l’information, les analyses ou les opinions comprises dans ce rapport, ni des pertes ou dommages subis.
télécharger
partagez ceci: