Pétroliers, discours et compromis :
les facteurs qui influencent les taux d’intérêt
Beata Caranci, première vice-présidente et économiste en chef
Andrew Hencic, directeur et économiste principal | 416-944-5307
date publiée: 20 octobre 2026
Faits saillants
- La courbe des taux aux États-Unis intègre les attentes d’une inflation et de taux d’intérêt qui resteront élevés plus longtemps, et les répercussions se font sentir sur les taux obligataires mondiaux.
- Ce n’est pas le niveau élevé des coûts de l’énergie qui compte, mais la persistance de cette situation, qui risque d’amener les entreprises à répercuter ces coûts sur les consommateurs.
- Les communications de la Réserve fédérale américaine (la Fed) ont conforté le marché dans son analyse de l’inflation et ses attentes de hausses de taux.
- Bien que les cours obligataires deviennent plus sensibles aux risques liés à la viabilité budgétaire à l’échelle mondiale, les titres du Trésor américain ont été épargnés.
- Toutefois, l’évolution de la confiance à l’échelle internationale rappelle l’importance de préserver la crédibilité budgétaire à mesure que les coûts du service de la dette augmentent.
De nombreux facteurs influencent les taux sur l’ensemble de la courbe des titres du Trésor américain, mais la hausse observée au cours des deux derniers mois est presque exclusivement attribuable au fait que les participants au marché misent davantage sur des hausses du taux directeur. En juillet, on s’attendait à ce que le taux directeur se stabilise à 4,00 % d’ici la fin de 2027. Les attentes s’établissent maintenant à 4,50 %. Les taux des obligations du Trésor ont augmenté, tout comme ceux des autres pays. Deux forces interconnectées aux États-Unis se répercutent sur le reste du monde : 1) les prix de l’énergie et les risques de répercussion sur les consommateurs; 2) les communications des banques centrales. Un troisième facteur, la viabilité budgétaire, a eu une incidence limitée sur les taux obligataires américains, mais le risque qu’il présente n’est plus lointain. L’évolution de la confiance des marchés a lancé un signal d’alarme : les obligations françaises ont été pénalisées par l’ampleur des déficits et de la dette de l’État. Examinons ces facteurs de plus près.
En tête de liste : les coûts de l’énergie
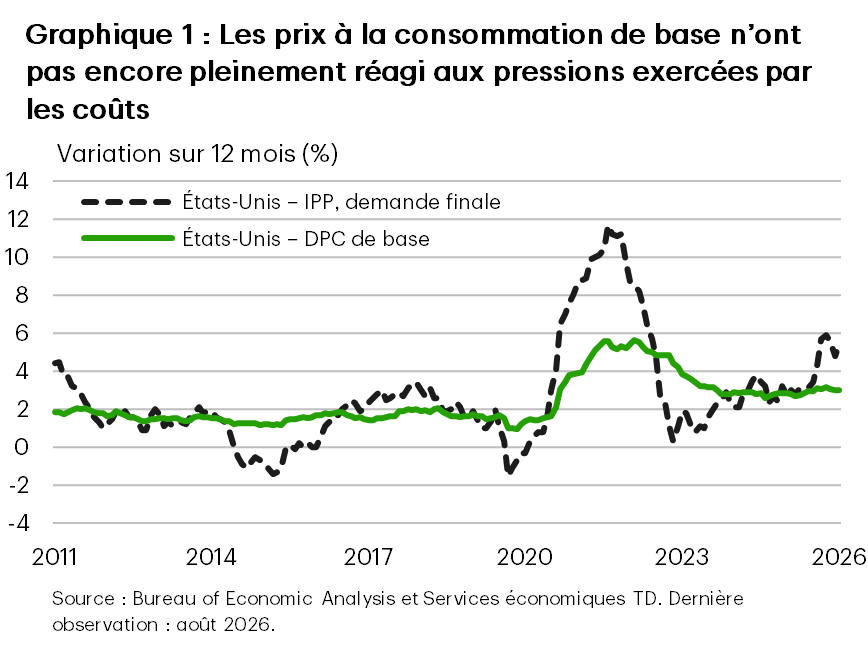
En ce qui concerne les prix élevés du pétrole, le risque pour l’inflation ne tient pas au franchissement du seuil de 100 $ en septembre ni à la hausse de 40 % depuis la fin de février. Les sociétés ne répercutent généralement pas les flambées de prix sur les consommateurs si elles les jugent temporaires. Mais le temps ne joue plus en notre faveur. Les déséquilibres dans les activités de raffinage et les niveaux de stocks (pétrole, essence et diesel) durent depuis des mois, sans issue claire au conflit en Iran. Même si le conflit est résolu, il faudra du temps pour reconstituer les stocks mondiaux. Cela a amené les marchés à réévaluer les taux obligataires pour tenir compte de la possibilité que les sociétés américaines ne puissent pas maintenir les prix à la consommation au même niveau encore très longtemps. Jusqu’à présent, les données sur l’inflation de base mesurée par les dépenses personnelles de consommation (DPC) donnent peu d’indications que les entreprises ont choisi de répercuter sur leur clientèle la hausse des coûts des intrants (graphique 1). Mais le risque augmente au fil des mois, et les marchés envoient un signal clair.
À cela s’ajoute la vigueur de l’économie, qui est une arme à double tranchant. La croissance aux États-Unis devrait avoisiner 3 % au troisième trimestre de cette année. Cette vigueur incite davantage les entreprises à relever leurs prix dans un contexte de forte demande intérieure, de solide croissance des salaires et de contraintes de capacité. La Fed a confirmé cette conjoncture en septembre. La décision d’augmenter le taux directeur d’un quart de point de pourcentage témoigne de la conviction que l’économie peut supporter des taux plus élevés pour prévenir la tentation, ou la nécessité, de relever les prix à la consommation.
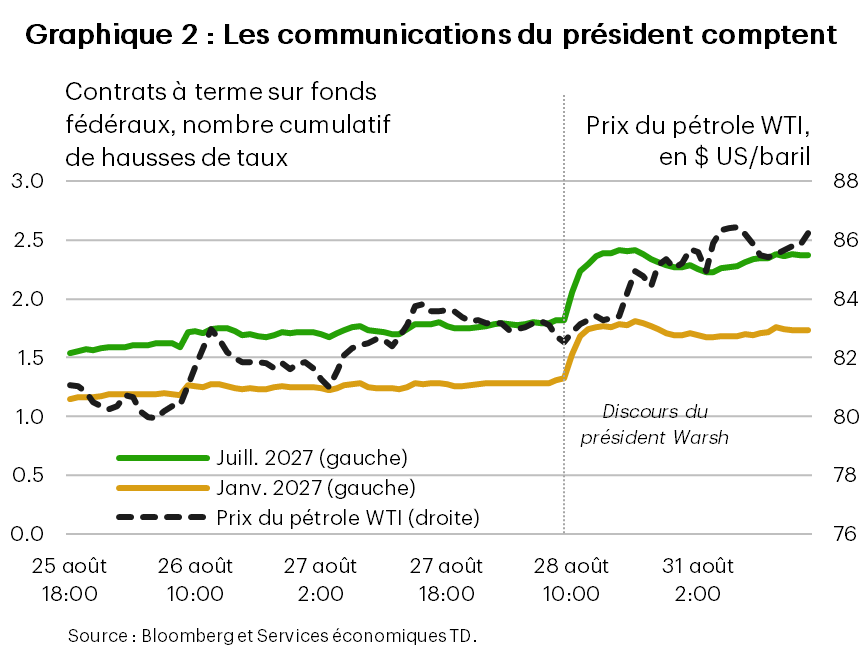
Passer de la parole au geste
Gare à l’orage budgétaire
 Jusqu’à présent, le marché des titres du Trésor a fait fi des déficits publics supérieurs à 5 % du produit intérieur brut (PIB). Cela s’explique en partie par la vigueur considérable de l’économie américaine par rapport à celle de pays comparables et par les réductions de dépenses publiques de 1 000 milliards de dollars prévues en 2027 et au cours de la prochaine décennie. Mais le risque que l’attention se reporte sur la situation d’endettement du gouvernement persiste. Cela ferait augmenter davantage les taux.
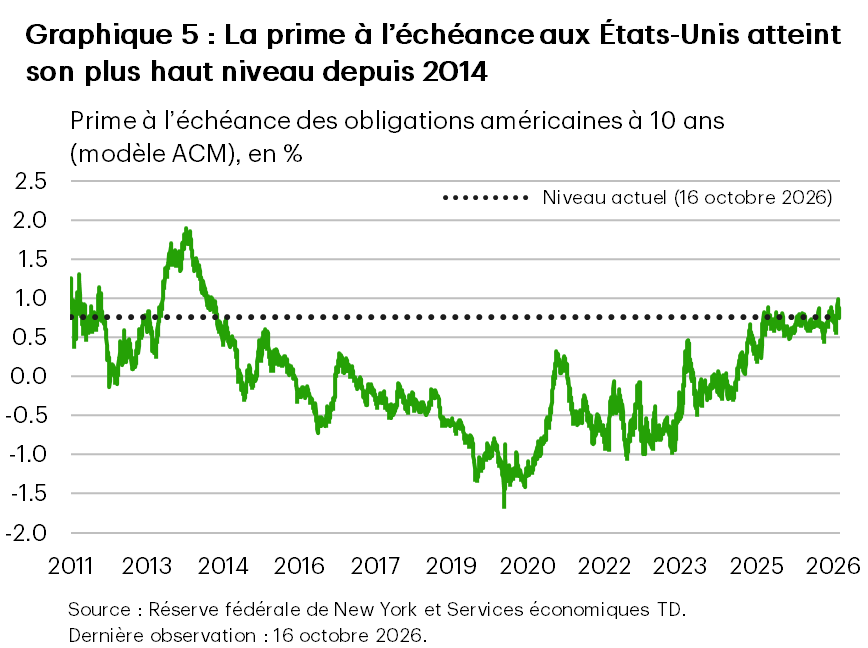
C’est ce qui se passe actuellement en France, où les coûts d’emprunt sur 10 ans ont augmenté de 160 points de base depuis la fin de février. Les écarts par rapport aux taux de la dette allemande ont ainsi atteint leur plus haut niveau depuis 2012. La France nous rappelle de façon frappante que la dette compte toujours, en particulier en l’absence d’une voie convaincante vers la viabilité budgétaire. Les investisseurs imposent cette « pénalité de taux » par l’intermédiaire de la prime à l’échéance, soit la rémunération supplémentaire qu’ils exigent pour détenir des obligations à long terme plutôt que de reconduire une série de placements en obligations à court terme.
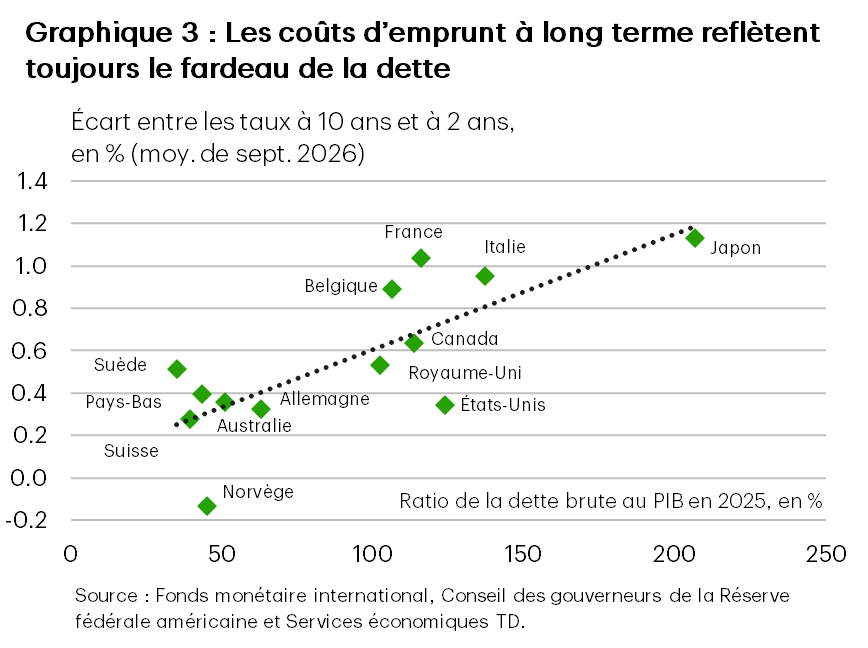
Jusqu’à présent, les États-Unis conservent leur statut de valeur refuge et bénéficient d’une confiance et d’une crédibilité solidement établies sur les marchés. Compte tenu de l’ampleur de leur dette, la pénalité de taux est faible par rapport à celle d’autres pays. C’est ce qui ressort de la comparaison des écarts entre les coûts d’emprunt sur 10 ans et sur deux ans, qui donnent une indication de la rémunération supplémentaire exigée par les investisseurs. Le graphique 3 montre que la prime aux États-Unis est faible par rapport à l’encours de leur dette publique. L’écart des taux d’emprunt aux États-Unis est comparable à celui de l’Australie, un pays dont le ratio de la dette au PIB est inférieur de 70 points de pourcentage.
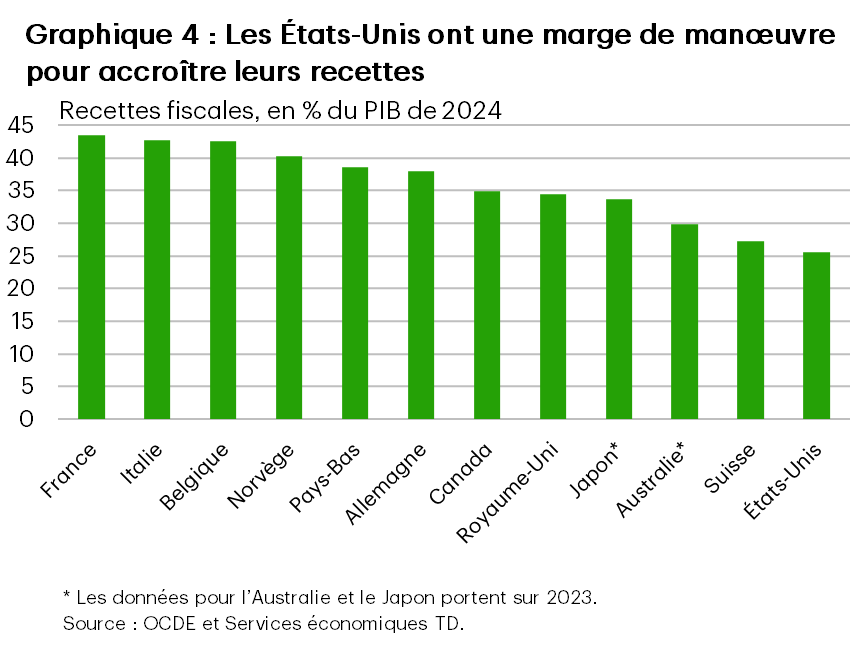
Cet avantage en matière d’emprunt tient à plusieurs facteurs : le statut de monnaie de réserve mondiale du dollar, le vaste bassin de titres du Trésor sûrs, la croissance du PIB nominal qui, à court terme, dépasse les frais d’intérêts, ainsi que la faible part des recettes fiscales dans le PIB par rapport à d’autres pays (ce qui laisse théoriquement une marge de manœuvre pour augmenter les impôts; graphique 4).
C’est l’inverse en France. Le pays est aux prises avec une faible croissance et un endettement élevé, et peu de réformes budgétaires sont attendues à l’avenir. Il n’est donc pas surprenant que les investisseurs exigent une prime pour assumer le risque supplémentaire.
L’ampleur de l’avantage des États-Unis est impressionnante, mais cet avantage n’est pas à l’abri des forces du marché. Les détenteurs de titres du Trésor sont de moins en moins des acheteurs stables (généralement des banques centrales) et de plus en plus des investisseurs sensibles aux cours (comme les fonds de couverture, les banques commerciales, les ménages et d’autres investisseurs privés). Un ralentissement de la croissance du PIB nominal remettrait en question les calculs sur lesquels repose la viabilité de déficits importants et persistants. Dans un contexte où les investisseurs sont plus sensibles aux cours, les variations de la confiance des marchés pourraient avoir des répercussions disproportionnées sur les taux d’intérêt.
Naturellement, un ralentissement de la croissance économique réduirait également les attentes de hausses du taux directeur. Toutefois, des marchés capricieux pourraient annuler cet effet en partie ou en totalité en exigeant une prime à l’échéance plus élevée. Cela alourdirait le fardeau des intérêts du gouvernement au moment même où la capacité de l’économie à en assurer le service de la dette diminue. On a eu un aperçu de cette dynamique au cours des dernières semaines : les estimations de la prime à l’échéance aux États-Unis ont augmenté de 30 points de base pour atteindre leurs plus hauts niveaux depuis 2014 (graphique 5).
Le Canada à la croisée des chemins
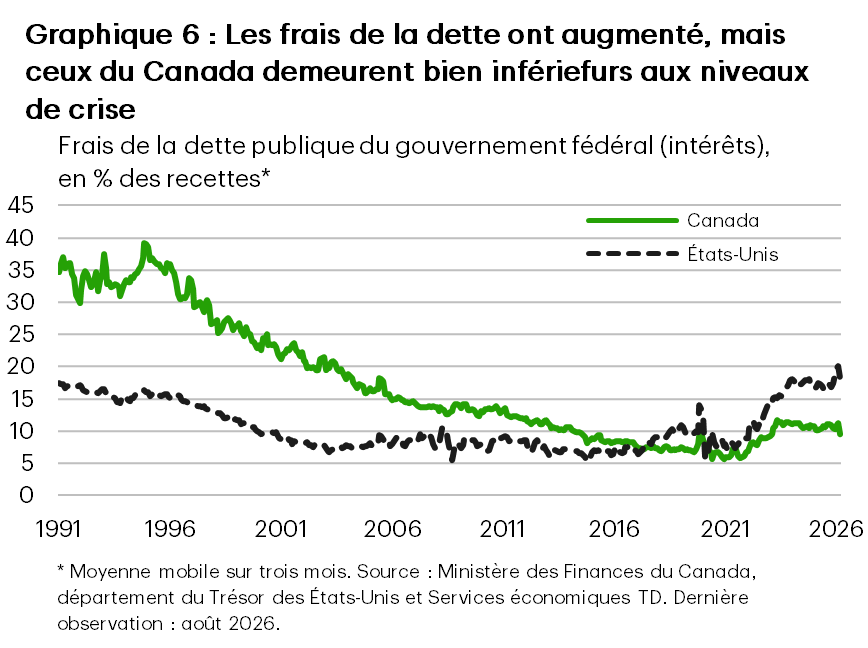 Pour le Canada, la perspective d’une faible croissance économique et d’un lourd fardeau d’endettement ravive le souvenir inquiétant des difficultés budgétaires des années 1990. À cette époque, les frais de la dette publique absorbaient une proportion stupéfiante de 38,6 % des recettes publiques. D’importantes réductions des dépenses, un retour à la croissance économique et une décennie de taux d’intérêt constamment bas ont contribué à réduire ce fardeau à 10,4 % (graphique 6).
Toutefois, le Canada étant une petite économie ouverte, sa dette publique ne bénéficie pas du même privilège que celle des États-Unis. Les coûts d’emprunt dépendent, en partie, de la perception des marchés quant à la prudence (ou à l’imprudence) budgétaire et de ce qui se passe sur les marchés financiers américains. Le Canada importe rapidement des conditions financières plus restrictives. Il est donc d’autant plus important de préserver la crédibilité du pays auprès des marchés en matière de viabilité budgétaire. Contrairement aux États-Unis, le Canada a une marge de manœuvre limitée pour accroître ses recettes fiscales (34 % du PIB; graphique 4), compte tenu des efforts actuels pour préserver sa compétitivité.
La viabilité budgétaire pourrait également faire l’objet d’un examen plus approfondi lorsque la banque centrale tente de contrer un choc inflationniste. Comme aux États-Unis, ce qui compte, c’est la durée pendant laquelle les prix de l’énergie demeurent élevés. La courbe des taux s’est nettement relevée parce que les marchés anticipent désormais des hausses de taux plus tôt. Cette réaction témoigne de leur sensibilité à tout fait nouveau susceptible d’influer sur les coûts d’emprunt du gouvernement. Par exemple, des propos apparemment anodins du gouverneur Macklem, tenus un samedi dans un pays étranger, ont eu des effets importants sur les taux anticipés par les marchés. La probabilité d’une hausse de taux d’un quart de point le 28 octobre dépasse maintenant 80 %, alors qu’elle était négligeable à peine un jour ouvrable auparavant. Comment l’expliquer? Macklem a formulé devant les médias la question que tout le monde se pose : « L’inflation est-elle susceptible de redescendre d’elle-même vers notre cible, ou devrons-nous augmenter le taux directeur pour influer sur sa trajectoire…? » La Banque du Canada doit mettre cet enjeu en balance avec le fait que l’économie canadienne, malgré sa résilience, n’est pas encore tirée d’affaire, comme en témoignent les pertes moyennes de 12 000 emplois sur trois mois, l’imposition de nouveaux droits de douane en août et la persistance de l’incertitude commerciale.
En fin de compte, même si les coûts d’emprunt ne découlent pas toujours des décisions budgétaires des gouvernements, le moindre dérapage peut être pénalisé selon le niveau de confiance du moment sur les marchés. L’économie mondiale fait face à deux réalités : la hausse des pressions budgétaires et les risques d’inflation élevés. Sur le plan budgétaire, on voit déjà que le cas de la France sert de mise en garde à tous les pays. D’importantes dépenses budgétaires nécessitent des compromis politiquement difficiles pour les décideurs, à un moment où les risques d’inflation ne sont pas entièrement maîtrisés. Les autres pays auraient intérêt à éviter ce scénario. Jusqu’ici, tout va bien pour les États-Unis : la hausse des taux d’intérêt est principalement attribuable à l’incertitude entourant le choc énergétique et aux messages des dirigeants des banques centrales en faveur d’un resserrement monétaire. Mais cette période prendra elle aussi fin. Et lorsque ce sera le cas, les gouvernements devront tout de même composer avec le contexte budgétaire. Une gestion prudente des finances publiques aujourd’hui pourrait favoriser une réduction des taux d’intérêt demain.
Avis de non-responsabilité
Le présent rapport est fourni par les Services économiques TD. Il est produit à des fins informatives et éducatives seulement à la date de rédaction, et peut ne pas convenir à d’autres fins. Les points de vue et les opinions qui y sont exprimés peuvent changer en tout temps selon les conditions du marché ou autres, et les prévisions peuvent ne pas se réaliser. Ce rapport ne doit pas servir de source de conseils ou de recommandations de placement, ne constitue pas une sollicitation d’achat ou de vente de titres, et ne doit pas être considéré comme une source de conseils juridiques, fiscaux ou de placement précis. Il ne vise pas à communiquer des renseignements importants sur les affaires du Groupe Banque TD, et les membres des Services économiques TD ne sont pas des porte-parole du Groupe Banque TD en ce qui concerne les affaires de celui-ci. L’information contenue dans ce rapport provient de sources jugées fiables, mais son exactitude et son exhaustivité ne sont pas garanties. De plus, ce rapport contient des analyses et des opinions portant sur l’économie, notamment au sujet du rendement économique et financier à venir. Par ailleurs, ces analyses et opinions reposent sur certaines hypothèses et d’autresfacteurs, et sont sujettes à des risques et à des incertitudes intrinsèques. Les résultats réels pourraient être très différents. La Banque Toronto-Dominion ainsi que ses sociétés affiliées et entités apparentées qui constituent le Groupe Banque TD ne peuvent être tenues responsables des erreurs ou omissions que pourraient contenir l’information, les analyses ou les opinions comprises dans ce rapport, ni des pertes ou dommages subis.