Perspectives économiques provinciales
Les tensions commerciales accentuent les écarts de croissance régionaux
date publiée: 21 septembre 2026
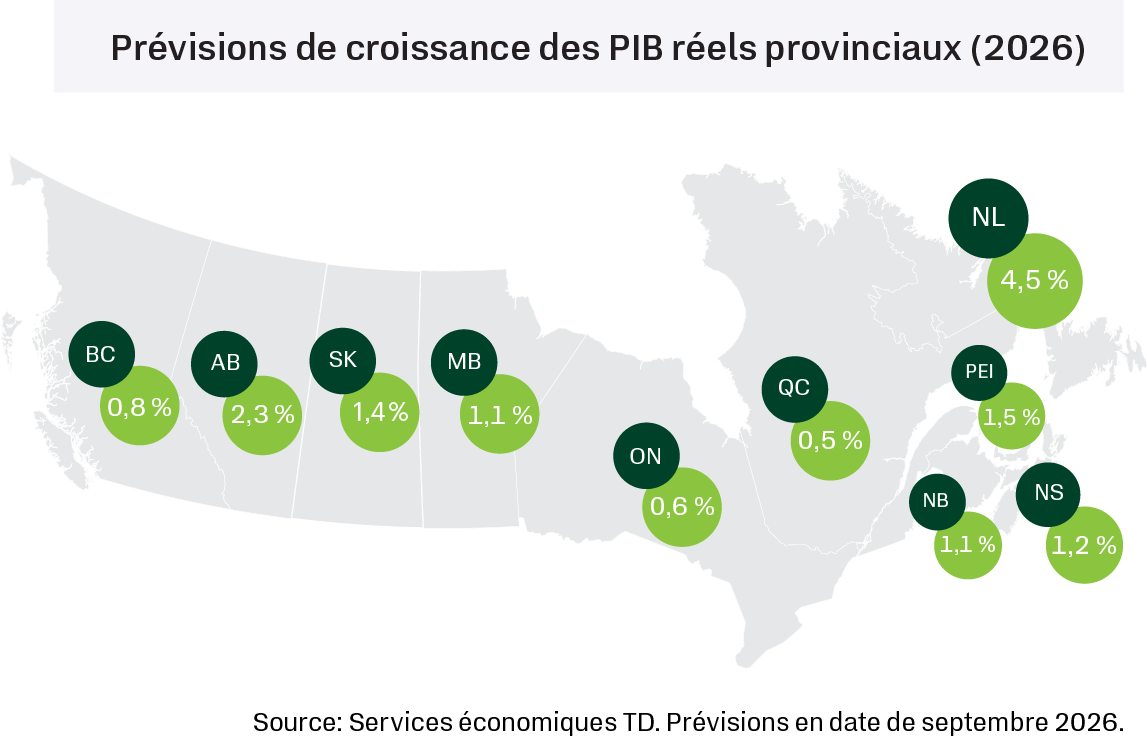
- Conformément à nos prévisions nationales, nous avons revu à la hausse nos prévisions de croissance du PIB réel pour 2026 dans la plupart des provinces. Cela dit, les facteurs à l’origine de ces révisions à la hausse varient d’une province à l’autre : un solide deuxième trimestre soutient l’Ontario, la hausse de la production pétrolière stimule des provinces comme l’Alberta, tandis que les investissements appuient la croissance en Colombie-Britannique.
- Les écarts de croissance entre les régions devraient s’accentuer en 2027, alors que les droits de douane, les restrictions à l’exportation et la hausse des prix de l’énergie creuseront davantage le fossé entre les provinces productrices de ressources et celles dont l’économie est davantage axée sur le secteur manufacturier. L’Alberta, la Saskatchewan et Terre-Neuve-et-Labrador profitent de la vigueur des prix du pétrole grâce à l’augmentation des revenus, des bénéfices et des recettes publiques. De plus, ces provinces sont relativement à l’abri des perturbations commerciales grâce aux exemptions accordées à certains produits de base et à la plus grande diversification de leurs marchés d’exportation. À l’inverse, l’Ontario, le Québec, la Nouvelle-Écosse et le Nouveau-Brunswick font face à un double vent contraire : une exposition disproportionnée aux droits de douane et des coûts énergétiques plus élevés, sans profiter de façon significative de la hausse des prix des produits de base.
- Les gouvernements fédéral et provinciaux ont déployé de nouvelles vagues de mesures de soutien en réponse à l’intensification du conflit commercial, notamment des programmes de prêts, des subventions salariales, des aides financières directes et des bonifications de l’assurance-emploi. Ces mesures devraient compenser en partie les nouveaux chocs externes.
- Les récents gains d’emploi supérieurs aux attentes ont fait reculer le taux de chômage dans la plupart des provinces. Toutefois, un ralentissement de l’activité d’embauche l’an prochain devrait limiter toute amélioration supplémentaire. Parallèlement, la forte baisse de la croissance démographique, qui prendra même la forme d’un recul absolu de la population en Ontario, au Québec, en Colombie-Britannique, au Manitoba et à Terre-Neuve-et-Labrador, limitera à la fois la croissance de la population active et les pressions à la hausse sur les taux de chômage.
- La reprise du conflit au Moyen-Orient a fait remonter le prix du pétrole West Texas Intermediate (WTI) vers le seuil des 100 $ US le baril et a ravivé une importante source d’incertitude pour les perspectives économiques. L’Alberta, la Saskatchewan et Terre-Neuve-et-Labrador profitent d’importantes retombées financières attribuables à la flambée des prix de l’énergie, sous la forme de recettes publiques exceptionnelles, d’une augmentation des revenus dans le secteur de l’énergie et d’une hausse des bénéfices. Ailleurs, la hausse des prix représente une incidence nette négative.
- La combinaison de la hausse des taux et de la révision à la baisse des perspectives d’activité économique justifie un abaissement généralisé de nos prévisions de croissance des ventes de logements et du prix moyen des propriétés. Quant à ce dernier élément, la Colombie-Britannique et l’Ontario font figure d’exception : des effets de composition, c’est-à-dire une croissance plus forte des ventes de propriétés haut de gamme, soutiennent les prix moyens. Cette tendance devrait persister à court terme.
Prévisions Économiques : Québec
[ Taux de variation moyen annuel, sauf indication contraire ]
| Indicateurs économiques | 2026P | 2027P | 2028P |
| PIB réel | 0.5 | 1.2 | 1.3 |
| PIB nominal | 4.6 | 3.9 | 3.3 |
| Emplois | -0.7 | 0.5 | 1.0 |
| Taux de chômage (%) | 5.6 | 5.5 | 5.3 |
| Mises en chantier (milliers d'unités) | 58.6 | 52.0 | 50.3 |
| Prix moyen de revente des maisons | 4.2 | 1.6 | 3.1 |
| Ventes de maisons existantes | -5.4 | 1.1 | 3.1 |
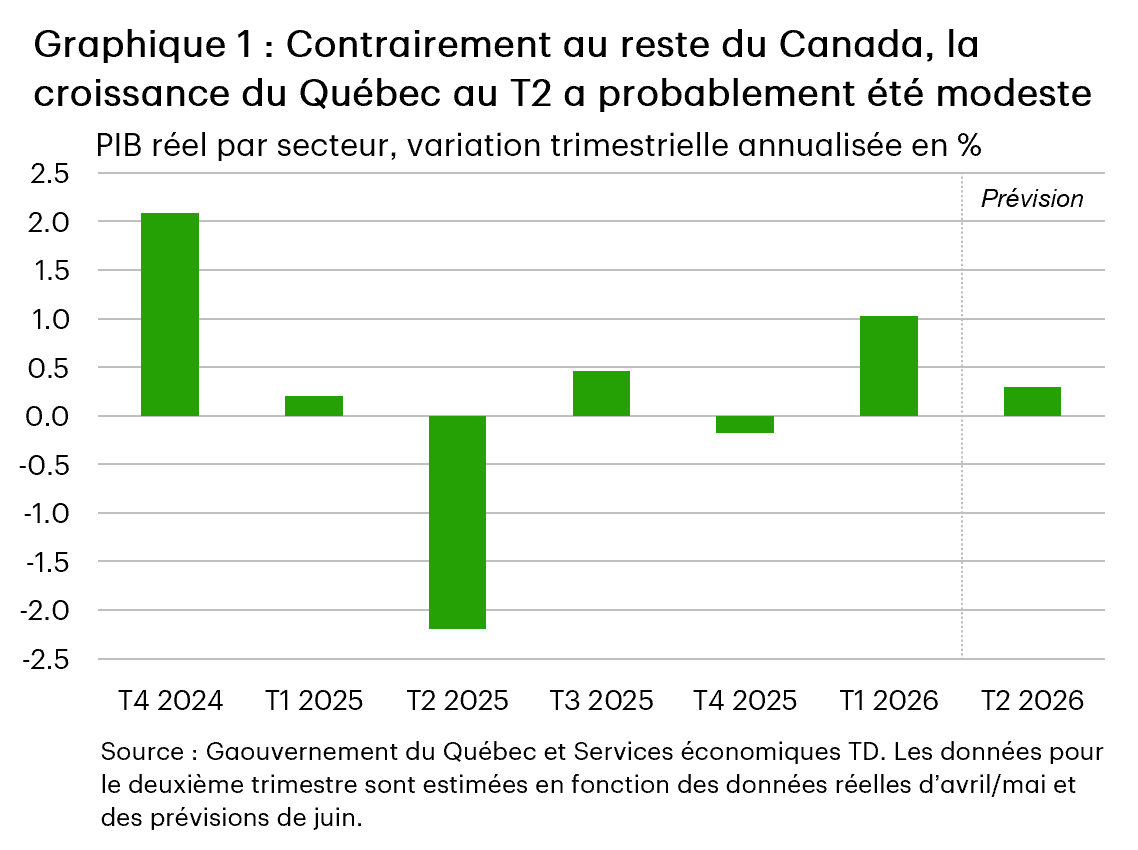
L’économie québécoise, déjà faible, risque d’être touchée de façon disproportionnée par la nouvelle vague de droits de douane américains et de restrictions à l’exportation. De plus, l’économie abordait ce choc à partir d’une position plus fragile que celle du reste du Canada. En effet, les données mensuelles sur le produit intérieur brut (PIB) par secteur laissent entrevoir une progression annualisée de moins de 1 % du PIB au deuxième trimestre (graphique 1). Même si l’escalade du conflit commercial devrait peser sur la croissance durant le deuxième semestre de l’année, son incidence se fera davantage sentir sur la croissance annuelle moyenne du PIB réel en 2027. Par conséquent, nous avons intégré une révision à la baisse de 0,3 point de pourcentage.
L’important secteur manufacturier du Québec a subi de plein fouet les effets du conflit commercial avec les États-Unis. Les nouvelles mesures américaines surviennent à un moment particulièrement mal choisi pour le secteur, qui commençait à montrer certains signes d’amélioration. Selon nos estimations, le gouvernement du Québec a mis en place au moins 4 milliards de dollars en mesures de soutien depuis le début de la guerre commerciale, soit l’équivalent d’environ 0,6 % à 0,7 % du PIB, notamment sous forme de soutien à la liquidité pour les entreprises. D’autres programmes ont également été annoncés en août.
Le secteur de la construction résidentielle au Québec contribue cette année de façon importante à compenser les effets négatifs du choc tarifaire sur la croissance économique. Toutefois, nous croyons que la construction résidentielle perdra de son élan en 2027 en raison de la faiblesse de la croissance démographique et de la hausse des taux d’inoccupation des logements locatifs. Heureusement, la construction non résidentielle sera soutenue l’an prochain par d’importants projets, dont la mine Matawinie, le projet de tramway à Québec et l’agrandissement du Port de Montréal à Contrecœur.
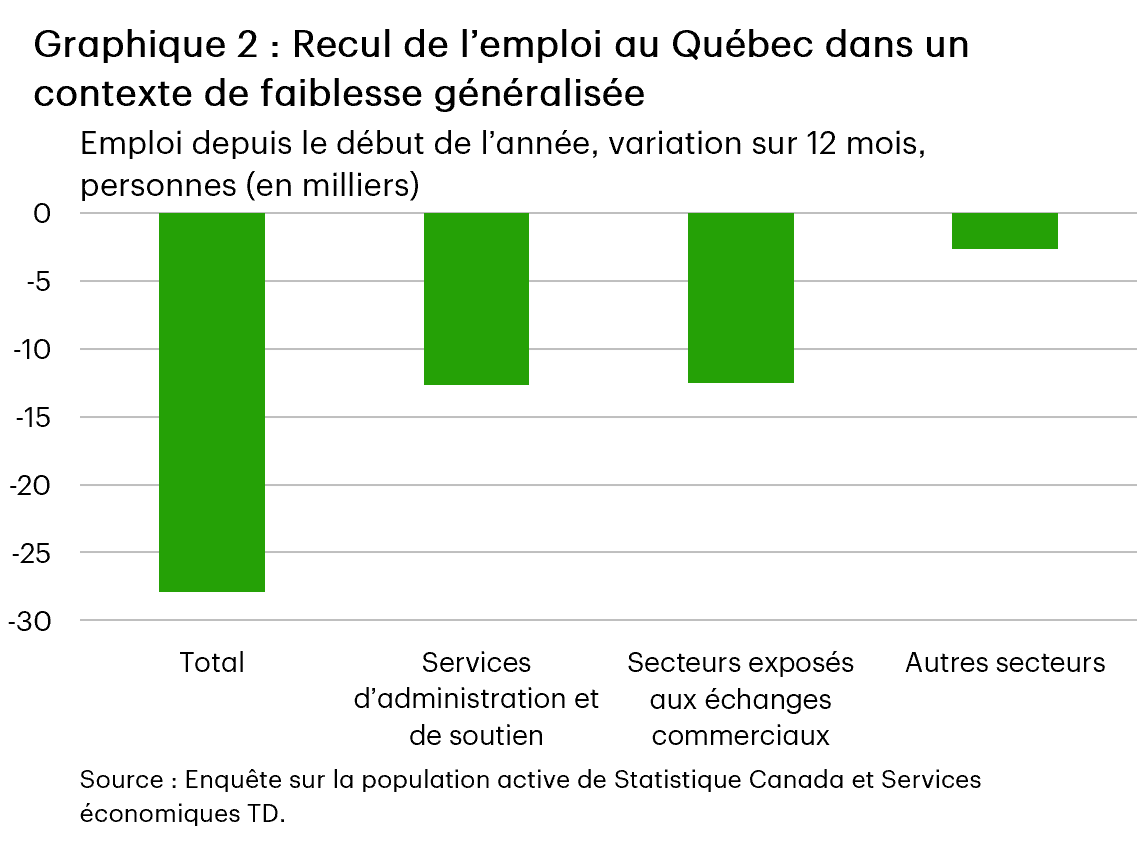
Malgré une légère amélioration récente, l’activité d’embauche est demeurée faible (graphique 2). La province a perdu environ 30 000 emplois (sur 12 mois) depuis le début de l’année. Parallèlement, l’inflation est demeurée relativement élevée, s’établissant à 3,1 % en juillet, ce qui a freiné la croissance des salaires réels. Dans ce contexte, les ménages semblent faire preuve de davantage de prudence. En effet, leur taux d’épargne a augmenté au premier trimestre. Compte tenu de cette prudence potentiellement accrue des ménages, ainsi que de l’incertitude élevée et de la faiblesse économique qui devraient continuer de freiner l’activité d’embauche, nous prévoyons que les dépenses des ménages progresseront à un rythme modeste jusqu’à l’an prochain.
La croissance des prix de revente de logements demeure relativement vigoureuse, s’établissant à 5 % sur 12 mois. Toutefois, la faiblesse des marchés de l’emploi et la hausse des taux devraient peser sur la demande de logements. Les marchés de la revente deviennent progressivement plus équilibrés. Par conséquent, nous croyons que la croissance des prix des logements ralentira au cours de la période à venir.
Tableau
Prévisions Économiques Provinciales
| Les Provinces | PIB réel (variation, %) |
PIB nominal (variation, %) |
Emplois (variation, %) |
Taux de chômage (moyenne, %) |
Mises en chantier (milliers d'unités) |
Prix de revente des maisons (variation, %) | ||||||||||||
| 2026P | 2027P | 2028P | 2026P | 2027P | 2028P | 2026P | 2027P | 2028P | 2026P | 2027P | 2028P | 2026P | 2027P | 2028P | 2026P | 2027P | 2028P | |
| National | 0.9 | 1.6 | 1.8 | 5.5 | 4.3 | 3.7 | 0.5 | 0.7 | 1.1 | 6.6 | 6.4 | 6.0 | 242.3 | 226.6 | 230.5 | 0.1 | 1.7 | 3.3 |
| Terre-Neuve-et-Labrador | 4.5 | 1.2 | 0.7 | 11.5 | 3.4 | 2.8 | 0.3 | -0.6 | 0.1 | 9.5 | 10.8 | 11.3 | 1.8 | 1.5 | 1.3 | 4.2 | 1.4 | 2.5 |
| Île-du-Prince-Édouard | 1.5 | 1.6 | 1.5 | 5.9 | 4.2 | 3.5 | 2.7 | 0.1 | 0.3 | 7.5 | 7.8 | 8.0 | 1.9 | 1.3 | 1.1 | 4.0 | 2.3 | 2.6 |
| Nouvelle-Écosse | 1.2 | 1.5 | 1.5 | 5.7 | 4.0 | 3.5 | 1.7 | 0.8 | 0.3 | 6.7 | 6.9 | 6.9 | 7.4 | 6.7 | 6.1 | 0.5 | 1.9 | 2.3 |
| Nouveau-Brunswick | 1.1 | 1.1 | 1.0 | 5.0 | 4.1 | 3.1 | 0.8 | 0.0 | 0.3 | 7.2 | 7.4 | 7.4 | 6.5 | 4.5 | 3.1 | 0.4 | 1.8 | 3.2 |
| Québec | 0.5 | 1.2 | 1.3 | 4.6 | 3.9 | 3.3 | -0.7 | 0.5 | 1.0 | 5.6 | 5.5 | 5.3 | 58.6 | 52.0 | 50.3 | 4.2 | 1.6 | 3.1 |
| Ontario | 0.6 | 1.5 | 1.8 | 4.4 | 4.3 | 3.8 | 0.6 | 0.9 | 1.4 | 7.2 | 6.9 | 6.4 | 61.5 | 63.1 | 79.7 | -2.6 | 0.6 | 2.8 |
| Manitoba | 1.1 | 1.5 | 1.6 | 5.2 | 4.2 | 3.6 | 2.0 | 1.1 | 0.7 | 5.3 | 5.0 | 5.0 | 8.6 | 6.6 | 6.1 | 1.9 | 1.9 | 3.6 |
| Saskatchewan | 1.4 | 1.9 | 2.0 | 6.8 | 4.3 | 3.9 | 0.6 | 0.9 | 0.8 | 5.7 | 5.4 | 5.1 | 7.1 | 5.4 | 4.7 | 4.5 | 3.8 | 4.3 |
| Alberta | 2.3 | 2.4 | 2.1 | 9.3 | 4.2 | 3.7 | 2.9 | 0.8 | 0.9 | 6.6 | 6.2 | 5.8 | 47.8 | 42.6 | 35.2 | 2.5 | 2.5 | 3.6 |
| Colombie-Britannique | 0.8 | 1.7 | 1.9 | 4.6 | 4.7 | 3.9 | -0.2 | 0.7 | 1.0 | 6.3 | 6.0 | 5.6 | 41.0 | 42.8 | 42.8 | -1.3 | 0.9 | 2.3 |
Le présent rapport est fourni par les Services économiques TD. Il est produit à des fins informatives et éducatives seulement à la date de rédaction, et peut ne pas convenir à d’autres fins. Les points de vue et les opinions qui y sont exprimés peuvent changer en tout temps selon les conditions du marché ou autres, et les prévisions peuvent ne pas se réaliser. Ce rapport ne doit pas servir de source de conseils ou de recommandations de placement, ne constitue pas une sollicitation d’achat ou de vente de titres, et ne doit pas être considéré comme une source de conseils juridiques, fiscaux ou de placement précis. Il ne vise pas à communiquer des renseignements importants sur les affaires du Groupe Banque TD, et les membres des Services économiques TD ne sont pas des porte-parole du Groupe Banque TD en ce qui concerne les affaires de celui-ci. L’information contenue dans ce rapport provient de sources jugées fiables, mais son exactitude et son exhaustivité ne sont pas garanties. De plus, ce rapport contient des analyses et des opinions portant sur l’économie, notamment au sujet du rendement économique et financier à venir. Par ailleurs, ces analyses et opinions reposent sur certaines hypothèses et d’autresfacteurs, et sont sujettes à des risques et à des incertitudes intrinsèques. Les résultats réels pourraient être très différents. La Banque Toronto-Dominion ainsi que ses sociétés affiliées et entités apparentées qui constituent le Groupe Banque TD ne peuvent être tenues responsables des erreurs ou omissions que pourraient contenir l’information, les analyses ou les opinions comprises dans ce rapport, ni des pertes ou dommages subis.